


Pendant le blocage de Covid, de nombreuses dépenses de détail ont été effectuées en ligne. C'était une bonne chose pour les commerçants et les consommateurs, mais cela a finalement entraîné une augmentation des débits compensatoires et des fraudes amicales.
Alors que les choses reviennent lentement à la normale, les acheteurs font leur retour dans les magasins physiques. Malheureusement, les rétrofacturations les accompagnent.
Les commerçants ont le droit de contester les débits compensatoires invalides, mais pour prouver qu'une réclamation est fausse, il faut des preuves. Les marchands de briques et de mortier peuvent avoir un avantage lorsqu'il s'agit de recueillir des preuves irréfutables de la transaction : reçus imprimés.
Comment une protection des consommateurs est devenue une fraude amicale
Tout d'abord, examinons comment ce problème s'est développé en premier lieu.
Une rétrofacturation se produit lorsqu'un client demande à sa banque d'annuler une transaction. Il s'agit d'une protection importante pour les titulaires de cartes, mais les rétrofacturations n'étaient prévues que pour les cas de fraude criminelle ou d'abus de la part du commerçant, tels que la surfacturation délibérée.
La rétrofacturation offre aux titulaires de cartes un dernier recours dans les cas où le commerçant ne peut pas - ou ne veut pas - fournir un remboursement. Le système fonctionne assez bien dans ces conditions, mais de nos jours, le processus est plus souvent utilisé pour commettre une fraude amicale.
La fraude amicale se produit lorsque les clients utilisent le système de rétrofacturation pour obtenir un remboursement non mérité. Cela peut être involontaire ; lorsqu'un titulaire de carte voit une charge non reconnue sur son relevé, sa réaction automatique est souvent d'appeler la banque, et non le commerçant.
D'autre part, le titulaire de la carte peut essayer délibérément d'obtenir des marchandises gratuites. Il s'agit d'une pratique appelée "cybervol à l'étalage". L'escroquerie fonctionne comme suit : le titulaire de la carte effectue un achat dans un magasin de type brick-and-mortar, puis appelle la banque. Elle dira qu'elle ne peut pas résoudre le problème avec le commerçant et demandera l'annulation du débit. L'acheteur garde alors la marchandise, mais récupère son argent.
Ironiquement, ce qui était au départ un mécanisme de protection des consommateurs est devenu un outil que les consommateurs utilisent pour voler les commerçants.
"La fraude amicale ne se produit pas dans les magasins physiques !"
Historiquement, la fraude amicale a été un problème plus important pour le commerce électronique ; la plupart des réclamations se produisent encore dans l'espace sans carte. Cela ne signifie pas pour autant que les commerçants de type "brick-and-mortar" peuvent ignorer cette menace.
La réalité est que la fraude amicale est devenue une menace croissante pour l'ensemble des commerçants, selon les conclusions de le document récemment publié 2022 Rapport de champ de rétrofacturation.
L'étude, réalisée conjointement par Chargebacks911 et Card Not Present, est basée sur les résultats d'une enquête menée auprès de plus de 300 commerçants de détail de tous les secteurs verticaux. Parmi les personnes interrogées, près des deux tiers ont déclaré que les abus de rétrofacturation, c'est-à-dire la fraude, avaient augmenté au cours des trois dernières années.
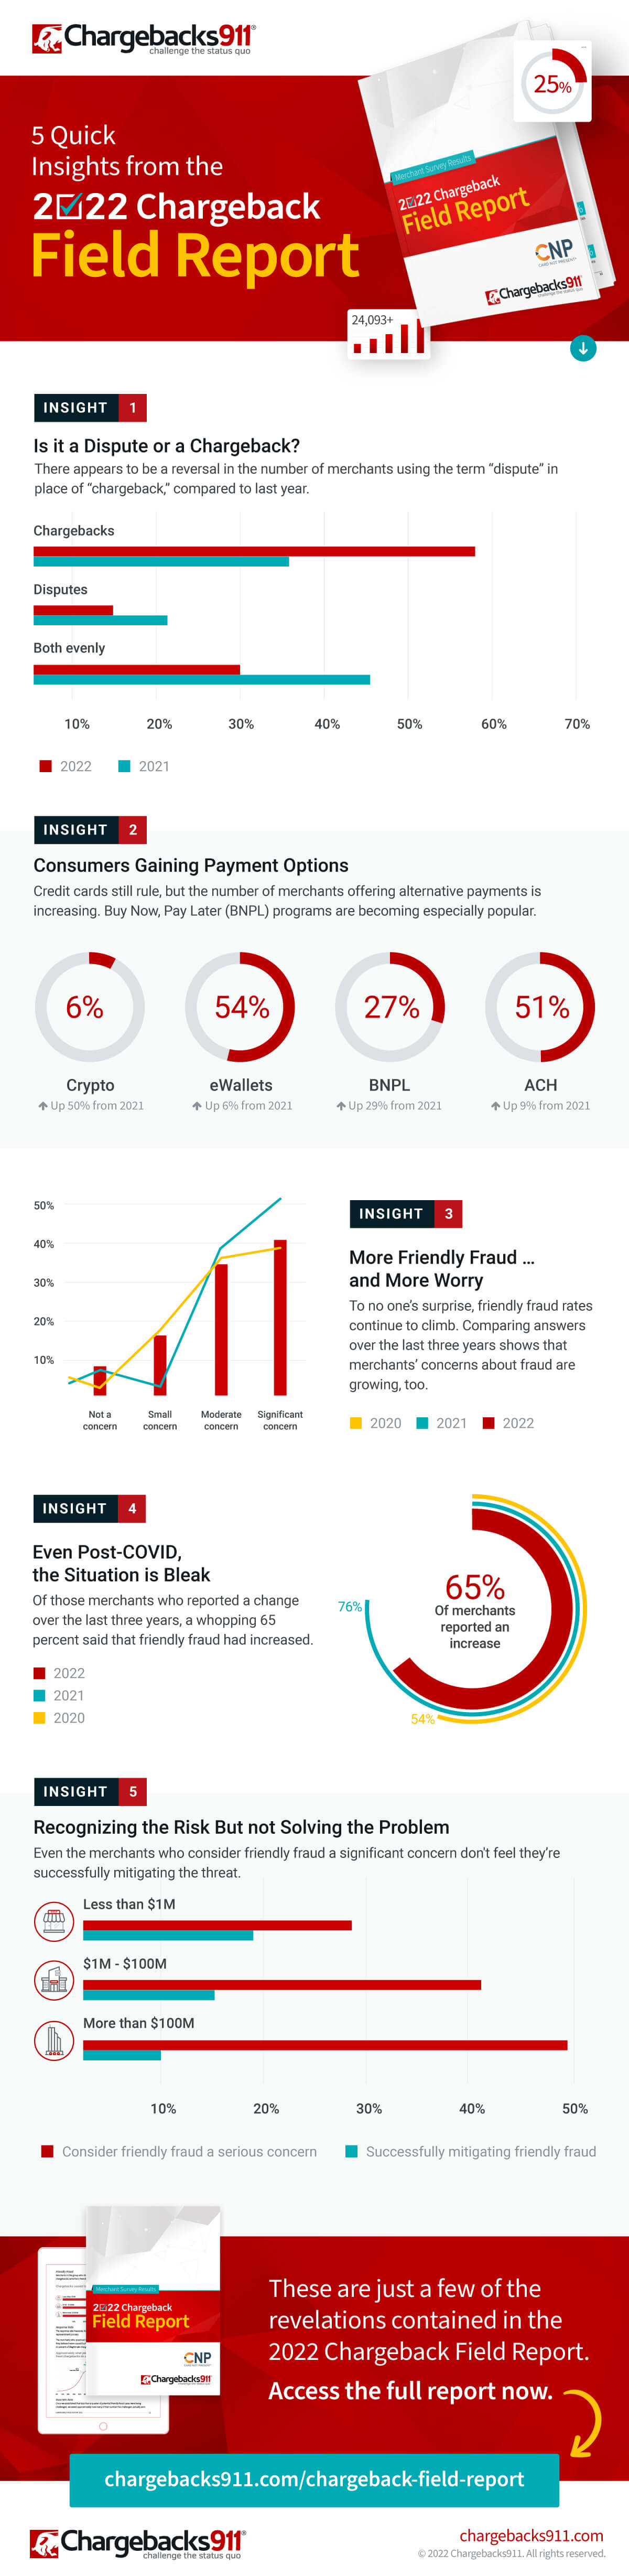
Comme nous l'avons mentionné précédemment, les commerçants ont le droit de contester les débits compensatoires injustifiés. Pour faire annuler une rétrofacturation illégitime, le détaillant doit toutefois démontrer que la demande du client est fausse. Pour les ventes en magasin, c'est là que les reçus imprimés entrent en jeu.
Comment les reçus jouent en faveur du commerçant
Pour comprendre le rôle que les reçus peuvent jouer dans la lutte contre la fraude amicale, il est important de savoir comment le processus est censé fonctionner.
Lorsqu'un titulaire de carte appelle sa banque pour contester un débit, celle-ci lui dit généralement d'essayer de résoudre le problème directement avec le commerçant. Si le client dit qu'il a déjà essayé, le litige se transformera probablement en une rétrofacturation. Les fonds de la transaction sont retirés du compte du commerçant et restitués au titulaire de la carte. Le commerçant peut ne pas en être informé avant plusieurs jours.
Cela peut sembler injuste, mais là encore, les commerçants peuvent contester la demande en recourant à la procédure de représentation, qui consiste à fournir à la banque des preuves irréfutables de la validité de la transaction.
Parfois, une copie des détails de la transaction suffit. Certaines solutions de point de vente dans les magasins physiques enregistrent et stockent des copies des reçus, et peuvent les envoyer en réponse à la demande de la banque.
Cela semble pratique, mais ce n'est peut-être pas le meilleur choix. Si les fichiers numériques fonctionnent dans la majorité des cas, les fichiers électroniques sont plus susceptibles d'être manipulés. Cela signifie que la banque peut exiger plus de preuves.
Les détaillants en ligne n'ont pas vraiment d'autre option, mais pour les ventes en personne, une copie scannée d'un reçu papier imprimé peut être plus efficace et plus rentable. Il est difficile d'argumenter contre un reçu imprimé. Les spécificités sont les suivantes littéralement tout y est en noir et blanc.
Si la banque constate que la réclamation du client est injustifiée, elle peut annuler le débit compensatoire. En revanche, le fait de ne pas représenter le débit compensatoire signifie que le fraudeur peut se retrouver avec le produit et le remboursement.
Les récépissés physiques peuvent également renforcer les efforts de prévention
Malheureusement, le commerçant se verra imposer des frais de rétrofacturation non remboursables, que la rétrofacturation soit annulée ou non. Cela signifie que la prévention des rétrofacturations est généralement plus efficace que leur contestation.
Il existe de nombreuses mesures que les commerçants peuvent prendre pour éviter les débits compensatoires résultant d'erreurs ou d'activités criminelles. Cependant, la fraude amicale dont nous avons parlé est post-transactionnelle ; il est difficile de prévenir quelque chose que vous ne verrez que plusieurs jours ou semaines après les faits. Les fraudeurs le savent et ont appris à jouer avec le système.
Il est possible que le commerçant soit en mesure de produire un reçu électronique contenant suffisamment d'informations pour invalider la demande du titulaire de la carte. Mais le fraudeur ne parie pas sur cette possibilité.
Un reçu imprimé, c'est une autre histoire. Pour un cyber-voleur, un reçu imprimé avec des noms, des dates, des prix et des données de carte tronquées est comme un enregistrement du crime avant même qu'il ne soit commis. Un seul coup d'œil suffit pour se rendre compte que le commerçant dispose de trop de preuves pour que l'arnaque fonctionne. Le reçu indique qu'il est temps de passer à une cible plus facile.

La valeur des reçus : Imprimés et numériques
Il n'y a pas à dire, les tickets de caisse ont une grande valeur et font partie intégrante de la vie quotidienne.
La ligne de fond
Les reçus de transaction électroniques sont utiles, mais la technologie peut être exploitée et les systèmes peuvent être piratés. Les reçus imprimés peuvent être utiles aux commerçants à bien des égards, notamment pour la gestion et la prévention des rétrofacturations.
Le fait de disposer d'une trace écrite des transactions peut simplifier la représentation et augmenter les chances de réussite. En même temps, un reçu imprimé peut encourager les fraudeurs amicaux potentiels à aller voir ailleurs. Pour les commerçants, c'est une situation gagnant-gagnant.

Article invité écrit par Monica Eaton-Cardone, COO et co-fondatrice de Rejets de débit911


